

東京・埼玉の原状回復専門新栄商会TOP > 原状回復工事に保険は使える?賃貸オーナーが知るべき適用条件と申請の流れ
賃貸経営を続けていると避けて通れないのが、退去のたびに発生する原状回復工事です。
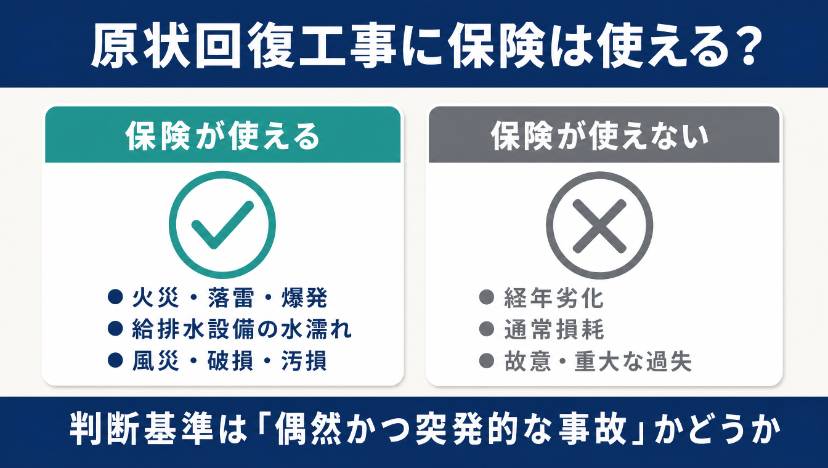
この原状回復工事に保険は使えるのか、疑問に感じている賃貸オーナーの方は多いのではないでしょうか。結論から言えば、火災保険は「偶然の事故による損害」であれば適用される可能性があります。一方で、経年劣化や通常損耗は補償の対象外です。この記事では、原状回復義務と火災保険の補償範囲の違いから、保険が使えるケース・使えないケース、オーナーと入居者どちらの保険を使うべきかの判断基準、申請の流れと必要書類、費用相場、そして見直すべき補償内容までを整理して解説します。
原状回復工事に保険は使える?賃貸オーナーがまず押さえたい基本
原状回復工事と保険は、まったく別の仕組みです。原状回復工事は賃貸借契約にもとづく義務の履行、保険は偶然の事故に備える金融商品であり、この二つが重なる部分にだけ保険を使う余地が生まれます。
原状回復工事とは物件を入居前の状態に戻すこと
原状回復工事とは、入居者が退去したあとの部屋を、次の入居者を迎えられる状態に戻すための工事です。主な内容は次のとおりです。
- 壁紙(クロス)の張り替え
- 床材の補修・交換
- ハウスクリーニング
- 建具・設備の修繕や交換
注意したいのは、原状回復は「新築時の状態に戻すこと」ではないという点です。国土交通省の「原状回復をめぐるトラブルとガイドライン」では、原状回復を、入居者の故意・過失や通常の使い方を超える使用によって生じた損耗を元に戻すことと位置づけています。普通に暮らしていれば当然生じる劣化まで、入居者に負担させることはできません。
原状回復工事の費用は誰が負担するのか
費用負担は、損耗の原因によって切り分けます。
| 区分 | 具体例 | 負担者 |
|---|---|---|
| 経年劣化・通常損耗 | 日焼けによる壁紙の変色、家具設置跡のへこみ、画鋲の穴 | オーナー |
| 入居者の故意・過失 | たばこのヤニ汚れ、ペットの引っかき傷、清掃を怠ったカビ・水垢 | 入居者 |
| 特約による定め | ハウスクリーニング費用、畳の表替えなど(内容が明確な場合) | 契約による |
この線引きが曖昧なまま工事を進めると、敷金精算の段階でトラブルに発展しやすくなります。契約時点で負担区分を明示し、退去立会いで双方が確認する運用が欠かせません。
原状回復工事に保険が使えるケースと使えないケースの境界線
判断基準はシンプルで、その損害が「偶然かつ突発的な事故」によるものかどうかの一点です。
| 判断軸 | 保険の対象 | 具体例 |
|---|---|---|
| 事故性がある | ○ 対象になり得る | 給排水管の破裂、落雷、強風による飛来物 |
| 時間の経過による変化 | × 対象外 | 経年劣化、通常損耗、設備の寿命 |
原状回復工事の費用全体をまるごと保険でまかなえるわけではなく、あくまで事故によって生じた部分だけが対象になる、という理解が出発点になります。
「賃貸 退去 修繕費 保険」で検索される背景にあるオーナーの悩み
退去のたびに数万円から数十万円の修繕費が出ていく状況は、賃貸経営の収支を確実に圧迫します。オーナーが抱えやすい悩みは次のようなものです。
- 空室期間と修繕費が重なり、収入が途切れたうえで支出だけが発生する
- 負担区分の説明に自信がなく、入居者と揉めたくないため自己負担してしまう
- 加入している火災保険の補償内容を把握できていない
実際、すでに加入している火災保険で対応できたはずの損害を、知らないまま自己負担で修繕しているケースは少なくありません。
保険を正しく使えば賃貸経営のキャッシュフローが安定する理由
保険を活用する価値は、一度の修繕費が浮くことだけではありません。
- 突発的な事故による大きな出費を保険でカバーでき、修繕積立を取り崩さずに済む
- 資金計画が読みやすくなり、次の投資判断がしやすくなる
- 複数戸を所有している場合、年間の手残りに無視できない差が生まれる
加入している保険の補償内容を把握し、使える場面で確実に使うこと自体が、賃貸経営を安定させるための実務なのです。
火災保険の原状回復義務との違いを理解する
「火災保険 原状回復義務」というキーワードで検索されることからもわかるように、この二つはしばしば混同されます。しかし成り立ちも目的もまったく異なります。
原状回復義務は契約上の義務、火災保険は偶然の事故への補償
両者の違いを整理すると、次のようになります。
| 項目 | 原状回復義務 | 火災保険 |
|---|---|---|
| 根拠 | 賃貸借契約・民法 | 保険契約・約款 |
| 当事者 | オーナー ⇔ 入居者 | 契約者 ⇔ 保険会社 |
| 発生の条件 | 賃貸借契約の終了 | 約款に定められた事故の発生 |
| 対象外 | 通常損耗・経年変化 | 事故によらない損害すべて |
前者は当事者間の債権債務の問題、後者は保険会社との契約の問題です。原状回復義務が生じたからといって、それが自動的に保険の支払い事由になるわけではありません。
経年劣化・通常損耗は火災保険の対象外になる
火災保険が補償するのは、約款に列挙された事故によって生じた損害だけです。次のようなものは、どれだけ修繕費がかかっても保険金は支払われません。
- 壁紙が10年かけて黄ばんだ
- フローリングのつやが年月とともに失われた
- 設備が寿命を迎えて機能が低下した
事故による損害と経年劣化が同じ部屋の中で混在している場合は、どこまでが事故に起因する部分かを分けて見積もりを作成することが重要になります。
国土交通省の原状回復ガイドラインと保険適用範囲の関係
国土交通省のガイドラインは、原状回復費用の負担区分を整理した指針です。法的な強制力はありませんが、裁判や紛争解決の場で参照される実務上の基準として広く定着しています。
| 比較 | 何を決めるものか | 保険との関係 |
|---|---|---|
| 原状回復ガイドライン | オーナーと入居者の負担区分 | 保険の適用範囲は定めていない |
| 保険約款 | 保険金が支払われる事故の範囲 | 負担区分とは独立して判断される |
ガイドライン上は入居者負担とされる損傷でも、事故性があれば入居者側の保険で対応できる可能性があります。逆にオーナー負担とされる部分でも、事故が原因ならオーナーの火災保険が使えることがあります。二つの物差しを重ねて考える必要があります。
「火災保険 原状回復義務」が混同されやすい理由
この二つが混同されやすいのは、どちらも「退去時の修繕費を誰が負担するか」という同じ場面で登場するからです。混乱を避けるには、次の順序を守ってください。
- 原状回復義務のルールにもとづき、オーナー負担と入居者負担を切り分ける
- それぞれの負担部分について、使える保険があるかを検討する
この順番を逆にすると、話が噛み合わなくなります。
契約書の特約が保険適用の可否を左右することもある
賃貸借契約書に、退去時のハウスクリーニング費用を入居者負担とする特約などが入っているケースがあります。特約の扱いは次のとおりです。
- 内容が明確で、入居者が認識したうえで合意していれば有効とされることがある
- 一方的に不利な内容であれば無効と判断される可能性もある
- 特約で入居者負担と定めても、その費用が入居者の保険から支払われるわけではない
保険はあくまで事故に対して支払われるものであり、契約上の取り決めとは別に判断されます。
退去時の修繕費に火災保険が使える具体的なケース
実際にどのような損害が火災保険の対象になり得るのか、補償項目ごとに整理します。ご自身の物件で似た事例が起きていないか、照らし合わせながらご確認ください。
火災・落雷・破裂・爆発による室内の損傷
火災保険の最も基本的な補償対象です。
| 事故 | 想定される損害 |
|---|---|
| 火災 | 入居者の失火による壁・天井の焼損 |
| 落雷 | 雷サージによるインターホン・給湯器の制御基板の故障 |
| 破裂・爆発 | ガス機器の爆発、給湯器の破裂 |
これらは典型的な事故であり、保険金支払いの判断も比較的明確です。退去時にこうした痕跡が見つかった場合は、修繕を発注する前に保険の適用可否を確認しましょう。
給排水設備の故障による水濡れ被害
原状回復の現場で意外と多いのが、水濡れによる損害です。
- 給水管・排水管の老朽化による漏水
- 洗濯機の給水ホースが外れて床が水浸しになった
- 上階からの漏水が室内に及んだ
これらはフローリングの反り、壁紙の剥がれ、下地材の腐食につながり、修繕費がかさむ部分です。多くの火災保険には水濡れ補償が含まれています。
注意:給排水設備そのものの老朽化した部分の交換費用は対象外とされるのが一般的です。あくまで水濡れによって生じた二次的な損害が補償されると考えてください。
風災・雹災・雪災など自然災害による建具や窓の破損
自然災害による被害も、火災保険の対象になり得ます。
| 災害 | 想定される損害 |
|---|---|
| 風災 | 強風による飛来物での窓ガラス破損、屋根材の飛散による雨漏り |
| 雹災 | 雹による窓・外部建具の破損 |
| 雪災 | 積雪によるベランダ手すりの変形、カーポートの損壊 |
自然災害は発生日が特定しやすいため、当時の気象記録とあわせて申請するとスムーズです。契約によっては一定額以上の損害でなければ支払われない条件が設定されている場合があるため、約款の確認が必要です。
「不測かつ突発的な事故」による破損・汚損
原状回復の場面で最も出番の多い補償のひとつです。
- 家具を運んでいて壁に穴を開けてしまった
- 掃除機をぶつけて建具を割った
- 物を落として洗面ボウルにひびが入った
ただしこの補償は特約として付帯されていることが多く、契約によっては付いていません。付帯していれば適用範囲がかなり広がるため、ご自身の保険証券を確認する価値があります。
「火災保険 退去時の修繕費」として実際に認定された事例
実務でよく見られるのは、次のようなケースです。
| 発見された状況 | 判明した原因 | 適用され得る補償 |
|---|---|---|
| 床の一部が変色・膨張 | 洗濯機の排水ホースからの漏水 | 水濡れ |
| 壁に大きな穴 | 家具搬入時の接触事故 | 破損・汚損 |
| 窓枠まわりの傷みと雨染み | 過去の台風による飛来物 | 風災 |
共通しているのは、損傷の原因が特定でき、それが偶然の事故であると説明できたという点です。原因の特定こそが、保険適用の分かれ目になります。
原状回復工事で保険が使えないケースと申請時の落とし穴
使える範囲を知ることと同じくらい、使えない範囲を知っておくことが大切です。見込みのない申請に時間を費やしたり、支払われる前提で工事を発注してしまう事態を避けられます。
入居者の故意・重大な過失による損傷
保険は偶然の事故に備えるものですから、次のような損害には支払われません。
- 退去時の腹いせに設備を破壊した(故意)
- 意図的に壁を傷つけた(故意)
- 火の用心を著しく怠って火災を起こした(重大な過失)
これらは免責事由に該当します。保険ではなく、入居者に対する損害賠償請求や敷金からの充当で対応することになります。
日焼け・家具の設置跡・画鋲穴など通常損耗にあたるもの
通常の生活で当然生じるものは、負担区分でも保険でもオーナー側に残ります。
| 症状 | 原状回復の負担 | 保険の適用 |
|---|---|---|
| 日光による壁紙・カーテンの変色 | オーナー | × |
| テレビ・冷蔵庫背面の電気焼け | オーナー | × |
| 家具の重みによるへこみ | オーナー | × |
| ポスター用の画鋲の穴 | オーナー | × |
これらの修繕費は経営コストとして見込んでおく必要があります。賃料設定や修繕計画を立てる際は、この前提で試算しておくと計画が狂いません。
経年劣化した設備の交換費用は補償されない
給湯器の寿命、エアコンの能力低下、水栓金具のにじみといった劣化にともなう交換費用は、事故ではないため対象外です。
ただし、切り分けができる場合があります。
| 損害の内容 | 保険の適用 |
|---|---|
| 劣化した給水管そのものの交換費用 | × 対象外 |
| その破裂によって生じた床・壁の水濡れ損害 | ○ 対象になり得る |
免責金額を下回る少額の修繕は自己負担になる
火災保険には免責金額(自己負担額)が設定されていることが多く、損害額がその金額を下回る場合は保険金が支払われません。
| 免責金額 | 損害額 | 支払われる保険金 |
|---|---|---|
| 5万円 | 3万円 | 0円(申請の意味がない) |
| 5万円 | 20万円 | 15万円 |
申請するかどうかは、損害額と免責金額を見比べて判断してください。設定額は保険証券で確認できます。
「火災保険 退去時 使える 知恵袋」で語られる誤解と実際
インターネット上のQ&Aサイトには、次のような書き込みが見られます。
| よくある誤解 | 実際 |
|---|---|
| 火災保険を使えば原状回復費用が全部戻ってくる | 事故による損害部分のみが対象。全額は戻らない |
| 経年劣化も事故として申請すればよい | 事実と異なる申請は保険金詐欺にあたる |
| 保険を使うと必ず保険料が上がる | 火災保険に等級制度はなく、直ちに上がるとは限らない |
事実と異なる申請は、契約解除や刑事責任につながる重大な行為です。正確な事故状況をありのままに伝えることが、結果的に最も確実な進め方です。
オーナーの保険と入居者の保険、どちらを使うべきか
賃貸物件では、オーナーと入居者がそれぞれ別の保険に加入しているのが一般的です。どちらを使うのかを最初に切り分けることで、手続きが大幅にスムーズになります。
オーナーが加入する火災保険(建物・設備)の補償範囲
オーナーの火災保険は、建物本体と建物に付属する設備が対象です。
- 壁、床、天井、建具、造作
- 給湯器、エアコンなど建物に備え付けられた設備
原状回復工事で問題になる部分の多くは建物側に属するため、オーナーの火災保険が主役になる場面は多いといえます。物件購入時に不動産会社経由で加入したまま内容を確認していない方は、この機会に見直しておくことをおすすめします。
入居者が加入する家財保険の補償範囲
入居者の保険は、一般に家財が対象です。
| 対象 | 内容 |
|---|---|
| ○ 家財 | 家具、家電、衣類など入居者の所有物 |
| × 建物本体 | 壁紙の張り替え、床の補修などは対象外 |
ただし家財保険には、借家人賠償責任保険や個人賠償責任保険が特約としてセットされていることが多く、そちらが原状回復の場面で機能します。
建物本体の損害はオーナー側の保険で対応するのが原則
入居者に責任のない事故による建物の損害は、オーナーの火災保険で対応します。
- 台風で窓が割れた
- 給水管の老朽化で漏水した
- 落雷で建物設備が壊れた
これらは誰かの過失によるものではないため、入居者に負担を求めることはできません。このような損害を入居者負担として敷金から差し引こうとすると、トラブルの原因になります。
入居者の過失が原因なら借家人賠償責任保険が優先される
入居者の不注意で建物に損害が生じた場合、入居者はオーナーに対して損害賠償責任を負い、それを補償するのが借家人賠償責任保険です。
順序に注意:オーナーの火災保険を先に使うと、保険会社が入居者に求償することになり、手続きが複雑になります。責任の所在が入居者側にあると考えられるときは、まず入居者側の保険を確認するのが順序です。
二重請求を避けるための事前確認と管理会社との連携
同じ損害についてオーナー側と入居者側の双方が請求すると、調整が必要になり支払いが遅れます。次の流れで進めてください。
- 退去時に損害を発見したら、管理会社を交えて原因と責任の所在を確認する
- どちらの保険で申請するかを決める
- 決めてから保険会社に連絡する
管理を委託している場合、管理会社が保険申請の実務に慣れていることも多いため、早い段階で情報を共有しておくと判断を誤りにくくなります。
借家人賠償責任保険と個人賠償責任保険の使いどころ
「個人賠償責任保険 原状回復」というキーワードで調べられることが多いように、この二つは名前が似ていて混同されがちです。しかし補償する相手も場面も異なります。
借家人賠償責任保険はオーナーへの損害賠償を補償する保険
入居者が借りている部屋そのものに損害を与え、オーナーに対して法律上の賠償責任を負ったときに、その賠償金を補償する保険です。
- 対象となる事故:火災、破裂・爆発、水濡れなど
- 補償の相手:オーナー
- 多くの賃貸借契約で、入居時の加入が条件とされている
原状回復の場面で入居者側から保険を使う際、実際に機能するのはこの借家人賠償責任保険であることがほとんどです。
「個人賠償責任保険 原状回復」で対応できる範囲との違い
二つの違いを整理します。
| 比較 | 借家人賠償責任保険 | 個人賠償責任保険 |
|---|---|---|
| 補償の対象 | 借りている部屋(オーナーの物) | 他人の身体・他人の物 |
| 主な場面 | 室内の火災・水濡れ損害 | 階下への水漏れ、自転車事故など |
| 原状回復費用 | ○ 対応できる | × 原則として対象外 |
ポイントは、個人賠償責任保険の対象が「他人の物」である点です。入居者が借りている部屋は借家人賠償責任保険の担当となります。両者を組み合わせて初めて、室内と室外の両方に備えられる形になります。
水漏れで階下の部屋まで被害が及んだ場合の請求先
入居者が洗濯機のホースを外して階下を水浸しにしたケースでは、損害が二か所に分かれます。
| 被害の範囲 | 使う保険 |
|---|---|
| 借りている部屋の床・下地 | 借家人賠償責任保険 |
| 階下の住戸・階下入居者の家財 | 個人賠償責任保険 |
同じ一つの事故でも、被害の及んだ範囲によって使う保険が変わるという点は、実務上とくに間違えやすいところです。
壁に大きな穴が開いた場合の負担区分
家具の搬入中に誤って壁に穴を開けた場合、入居者の過失によるものですから、原則として入居者が費用を負担します。ただし保険が使えるかは契約内容次第です。
- 借家人賠償責任保険が火災・破裂爆発・水濡れに限定されている契約では、物をぶつけた破損は対象外になることがある
- その場合は、破損・汚損の補償が付いているかどうかが分かれ目になる
入居者が退去後に連絡がつかなくなったときの対処法
入居者と連絡が取れず、入居者側の保険を使えないまま原状回復を進めざるを得ないケースもあります。
- まずオーナー自身の火災保険で対応できる損害かを検討する
- 事故による損害であれば、オーナー側の保険で修繕し、保険会社が入居者に求償する流れになることがある
こうした事態を防ぐには、契約時に連帯保証人や家賃保証会社を確保し、退去手続きを管理会社が確実に行える体制を整えておくことが有効です。
原状回復工事の保険申請の流れと必要書類
保険が使える損害だと判断できたら、次は申請です。手順を誤ると支払いが受けられなくなることもあります。全体像は次のとおりです。
| ステップ | やること | 最大のポイント |
|---|---|---|
| 1 | 損傷箇所を写真と記録に残す | 修繕を始める前に記録する |
| 2 | 保険会社・代理店へ事故連絡 | 発見したらすぐ連絡する |
| 3 | 見積書・写真・報告書を準備 | 事故部分と劣化部分を分けて記載 |
| 4 | 損害鑑定人の現地調査に立ち会う | 記録を手元に用意して説明する |
| 5 | 保険金の入金・工事発注 | 記録取得後に着工する |
ステップ1:退去立会いで損傷箇所を写真と記録に残す
保険申請の成否を最も左右するのが、この最初の記録です。
- 全体が分かる引きの写真と、損傷の程度が分かる寄りの写真の両方を撮る
- メジャーを当てて大きさが分かるようにする
- いつ・どのような経緯で損傷が生じたのかを入居者から聞き取り、書面に残す
最重要:修繕を始める前に記録を取ってください。工事を先に進めると損害の状態を証明する手段が失われ、支払いを受けられなくなる恐れがあります。
ステップ2:保険会社・代理店へ事故連絡をする
損害を確認したら、できるだけ早く連絡します。伝える内容は次の4点です。
- 事故が起きた日時
- 場所
- 原因
- 損害の内容
この段階で、対象になりそうかの見通しや必要書類の案内を受けられます。保険法では保険金請求権の消滅時効は3年と定められており、期間が経過すると請求できなくなります。
ステップ3:修繕見積書・被害写真・事故状況報告書を準備する
一般的に求められる書類は次のとおりです。
| 書類 | 準備のポイント |
|---|---|
| 保険金請求書 | 保険会社所定の様式 |
| 事故状況報告書 | 発生の経緯を時系列で記載 |
| 修繕の見積書 | 箇所ごとに項目と単価を明記 |
| 被害状況の写真 | 引き・寄りの両方 |
事故による損害と経年劣化が混在している場合は、事故に起因する部分を分けて記載してもらうと審査がスムーズです。工事業者には、保険申請に使う旨を事前に伝えておきましょう。
ステップ4:損害鑑定人による現地調査に立ち会う
損害額が大きい場合や原因の判断が難しい場合には、保険会社が委託する損害鑑定人による現地調査が行われることがあります。
- 可能な限り立ち会い、損害の状況と経緯を直接説明する
- 事前に撮影した写真と、入居者からの聞き取り記録を手元に用意する
この場で誠実に事実を伝えることが、適切な認定につながります。
ステップ5:保険金の入金と工事発注のタイミング
書類審査と現地調査を経て支払いが決まると、保険金が入金されます。着工のタイミングは次を目安にしてください。
- 原則:保険会社への連絡と記録の取得を済ませてから着工する
- 急ぎの場合:保険会社に事情を伝え、着工前に必要な記録の指示を受ける
空室期間を短くしたい事情から急いで着工したくなりますが、記録が不十分なまま工事を始めると証明ができなくなります。
原状回復工事の費用相場と保険活用による負担軽減効果
保険を使う判断をするうえでは、そもそも原状回復工事にどれくらいかかるのかを把握しておく必要があります。以下の金額は一般的な目安であり、物件の状態・地域・工事範囲によって大きく変動します。
住居用ワンルーム・ファミリー物件の費用相場
| 物件タイプ | 費用の目安 | 備考 |
|---|---|---|
| ワンルーム・1K | 数万円〜10万円台 | 通常の使用状態の場合 |
| ファミリー向け | 10万円台〜30万円程度 | 面積が広い分、増加 |
| 特殊な汚損あり | 上記を大きく超えることも | ヤニ汚れ、ペット臭など |
ヤニ汚れが全面に及んでいる、ペットによる傷や臭いが残っているといった場合は、クロスや床材を全面交換する必要が生じ、金額が大きく跳ね上がります。実際の金額は現地を確認したうえでの見積もりによります。
オフィス・店舗テナントの原状回復工事の坪単価
事業用物件は、住居用とは費用の考え方が異なり、坪単価で算出されるのが一般的です。
- 小規模なオフィスビル:坪あたり数万円程度
- 大規模ビル・グレードの高い物件:それ以上になることもある
- 店舗:内装造作の撤去やスケルトン戻しが必要になり、さらに費用がかさむ傾向
契約書に原状回復の範囲や指定業者の定めがあることも多いため、事前の確認が欠かせません。
クロス張替え・床材交換・設備交換それぞれの目安
| 工事項目 | 費用の考え方 |
|---|---|
| クロス張り替え | 平米単価で計算 |
| 床材交換 | 材質(CF・フローリング・カーペット)で単価が変動、下地補修は別途加算 |
| 設備交換 | 給湯器・エアコンなどは数万円〜十数万円単位 |
| ハウスクリーニング | 間取りに応じた定額設定が多い |
これらを積み上げた合計が、原状回復工事の総額になります。
保険適用の有無で手残りがどれだけ変わるか
たとえば水濡れ事故で20万円の工事が発生した場合を比較します。
| 項目 | 全額自己負担 | 保険適用(免責5万円) |
|---|---|---|
| 工事費 | 20万円 | 20万円 |
| 保険金 | 0円 | 15万円 |
| 実質負担 | 20万円 | 5万円 |
すべての退去で保険が使えるわけではありませんが、使える場面を確実に拾えているかどうかが、長期的な収益性に効いてきます。年間を通じて複数の退去が発生する規模であれば、この差は累積していきます。
原状回復工事の費用を抑えるための業者選びのポイント
- 複数の業者から見積もりを取り、項目ごとの内訳を比較する(総額だけでは適正か判断できない)
- 原状回復ガイドラインを踏まえた負担区分の説明ができるか
- 保険申請に必要な形式で書類を整えてくれるか
- 仕上がりの質が次の入居付けに耐えるか
安さだけで選ぶと、仕上がりが次の募集に響くこともあります。費用と品質のバランスを見て選定してください。
賃貸経営を安定させるために見直したい保険のチェックポイント
保険は加入して終わりではありません。実際に使える場面で使えるようにしておくことが大切です。次の5項目を点検してみてください。
基本補償に水濡れ・風災・破損汚損が含まれているか
火災保険という名前から火災だけを想像しがちですが、実際にはさまざまな事故が補償対象です。ただし、どれが含まれるかは契約によって異なります。
| 補償項目 | 原状回復での重要度 | 確認 |
|---|---|---|
| 火災・落雷・破裂爆発 | 高 | □ |
| 水濡れ | 最重要 | □ |
| 風災・雹災・雪災 | 高 | □ |
| 破損・汚損 | 最重要 | □ |
保険料を抑えるために補償範囲を絞った契約になっていると、いざというときに使えません。
「破損・汚損」特約を付帯しているか
日常的な事故を幅広くカバーできる反面、特約扱いのことが多く、付いていない契約も少なくありません。
- 原状回復の実務では、物をぶつけた・落として割ったといった事故が頻繁に起こる
- この特約の有無が、保険の使い勝手を大きく左右する
- 保険料は上がるが、複数戸を所有し事故の発生頻度が高い場合は付帯を検討する価値がある
保険金額が再調達価額に見合っているか
保険金額の設定が建物価値に対して低すぎると、損害が発生しても十分な保険金を受け取れません。
- 古い契約のままだと、現在の建築費水準に対して保険金額が不足していることがある
- 再調達価額(現在の建築費で同等の建物を建て直すのに必要な金額)に見合っているかを確認する
- 建築資材の価格は変動するため、数年に一度は見直す
施設賠償責任保険・家賃補償特約の必要性
原状回復とは直接関係しませんが、賃貸経営のリスク管理として押さえておきたい補償です。
| 補償 | 想定される場面 |
|---|---|
| 施設賠償責任保険 | 外壁の落下、共用部での事故で第三者にけがをさせた |
| 家賃補償特約 | 事故で部屋が使えなくなった期間の家賃収入を補填 |
どちらも収支の安定に直結しますので、必要性を検討してみてください。
入居者に借家人賠償責任保険への加入を義務づけているか
入居者側の備えが不十分だと、入居者の過失による損害を回収できず、結局オーナーが負担することになりかねません。
- 賃貸借契約の締結時に、借家人賠償責任保険が付帯された家財保険への加入を条件にする
- 更新時にも継続を確認する
- 加入証券の写しを提出してもらい、補償内容と保険期間を管理する
この一手間が、将来の修繕費負担を減らします。
原状回復工事と保険に関するよくある質問
オーナーの方から寄せられることの多い疑問にお答えします。
保険金の請求期限は何年ですか
3年です。 保険法により、保険金請求権は権利を行使できるときから3年で時効にかかると定められています。
- 時間が経つほど損害の証明が難しくなり、記憶も曖昧になる
- 実務上は「損害を発見したらすぐ連絡」と考えるのが安全
- 過去に自己負担で修繕した事故性の損害があり、3年未経過で資料が残っていれば請求できる可能性がある
保険を使うと翌年の保険料は上がりますか
自動車保険と異なり、火災保険には等級制度がありません。 保険金を受け取ったことを理由に個別契約の保険料が直ちに引き上げられることは、一般的にはありません。
ただし、次の点には留意してください。
- 火災保険料は、自然災害の増加や建築費の上昇を背景に、更新時に全体的に改定されることがある
- 保険会社の判断で更新を断られる可能性がまったくないとは言い切れない
詳細は加入している保険会社の取り扱いによりますので、確認しておくと安心です。
退去後に損傷を発見した場合でも申請できますか
事故による損害であることが説明できれば、申請は可能です。 ただし立証の難易度が上がります。
- 発見した時点ですぐに写真を撮る
- 発見の経緯を記録に残す
- 入居者に連絡が取れる状況であれば、心当たりを確認する
敷金精算と保険金請求はどちらを先に進めるべきですか
負担区分の確定が先です。
- 退去立会いで損傷と原因を確認する
- 負担区分を入居者と合意する
- それぞれの負担部分について使える保険を確認する
負担区分が決まらないまま保険を申請しても、誰の損害として処理するのかが定まらず、手続きが滞ります。
保険金より実際の工事費が高くなった場合はどうなりますか
差額は自己負担になります。差額が生じる主な理由は次の2つです。
| 理由 | 内容 |
|---|---|
| 工事範囲の拡大 | 事故と関係のない部分もあわせてリフォームした分 |
| 免責金額 | あらかじめ設定された自己負担額 |
差額が生じること自体は珍しくありません。工事を発注する前に、保険金でまかなえる範囲と自己負担になる範囲を見積書の段階で切り分けておくことをおすすめします。
まとめ|原状回復工事の保険を味方につけて賃貸経営を安定させる
最後に、この記事の要点を振り返ります。
| ポイント | 内容 |
|---|---|
| ① 適用の境界線 | 保険が使えるのは「偶然の事故」による損害のみ |
| ② 保険の切り分け | オーナー・入居者どちらの保険かを最初に判断する |
| ③ 手続きの鉄則 | 修繕前の証拠保全と早期連絡 |
| ④ 平時の備え | 補償内容を数年に一度見直す |
| ⑤ 相談先 | 保険申請に詳しい原状回復業者を確保する |
保険が使えるのは「偶然の事故」による損害
原状回復工事の費用すべてが保険でまかなえるわけではありません。補償されるのは、火災・水濡れ・風災・破損汚損といった偶然かつ突発的な事故による損害に限られ、経年劣化や通常損耗は対象外です。この線引きを理解しておくだけで、判断が格段に早くなります。
オーナー・入居者どちらの保険を使うかを最初に切り分ける
| 損害の性質 | 使う保険 |
|---|---|
| 建物本体・入居者に責任なし | オーナーの火災保険 |
| 入居者の過失による室内の損害 | 借家人賠償責任保険 |
| 階下など他人の物への損害 | 個人賠償責任保険 |
この切り分けを最初に行うことで、手続きの重複や無駄なやりとりを避けられます。判断に迷うときは、管理会社や保険代理店に早めに相談してください。
証拠保全と早期連絡が支払い可否を分ける
保険申請で最も多い失敗は、記録を残さないまま工事を始めてしまうことです。損傷を見つけたら、修繕に着手する前に写真を撮り、原因を記録し、保険会社へ連絡する。この順序を守ることが、確実に保険金を受け取るための最大のポイントです。
補償内容の定期的な見直しが修繕費リスクを下げる
- 水濡れ・風災・破損汚損が含まれているか
- 保険金額は建築費の水準に見合っているか
- 必要な特約は付いているか
- 入居者に借家人賠償責任保険への加入を求めているか
数年に一度は点検し、オーナー側が負担するリスクを構造的に減らしましょう。
保険申請に詳しい原状回復業者に相談するという選択肢
保険が使えるかどうかの判断や、申請に耐える見積書の作成には、一定の経験が必要です。原状回復工事の実績が豊富で、保険申請の実務にも慣れている業者であれば、損害の切り分けから書類の準備まで一貫して相談できます。
退去のたびに発生する修繕費は、賃貸経営の収支に確実に影響します。使える制度を正しく使い、無理のない負担で物件を維持していくために、信頼できるパートナーを見つけておくことをおすすめします。
※本記事は原状回復工事と保険の一般的な考え方を解説したものです。保険金の支払い可否や補償範囲は、ご加入の保険会社・商品・約款によって異なります。個別の事案については、必ず保険会社または代理店にご確認ください。また、費用相場として記載した金額は目安であり、物件の状態や地域、工事範囲によって変動します。