

東京・埼玉の原状回復専門新栄商会TOP > 原状回復工事は減価償却が必要?一括経費にできる条件と部位別耐用年数一覧
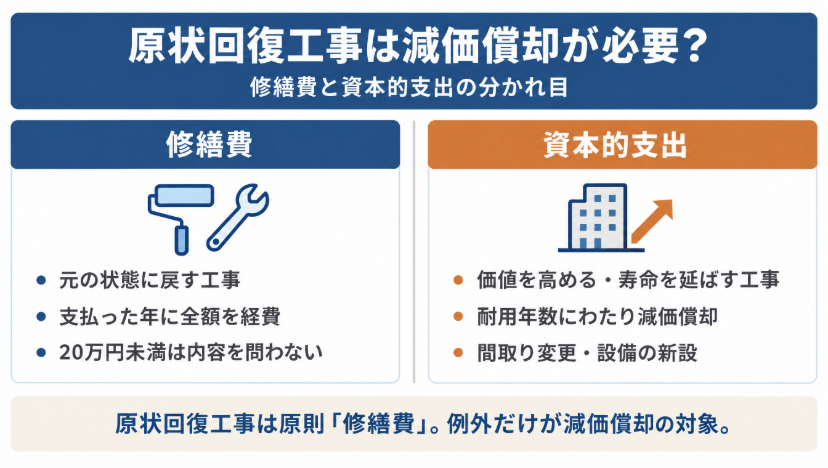
オフィスや店舗の退去にあたり、原状回復工事の減価償却が必要かどうか迷っていませんか。結論から言えば、原状回復工事は元の状態に戻すための支出なので、原則は修繕費として支払った年に一括で経費計上できます。ただし工事の内容によっては資本的支出と判断され、耐用年数に応じた減価償却が必要になるケースもあります。本記事では、修繕費と資本的支出を分ける金額・周期の判断基準、勘定科目と耐用年数の考え方、仕訳の実例までを整理します。あわせて、賃貸借契約でいう「経過年数を考慮しない」部位との違いや、部位・設備ごとの耐用年数一覧も解説します。
原状回復工事は減価償却が必要?まず押さえたい大原則
原状回復工事の費用は原則「修繕費」として一括経費にできる
原状回復工事とは、借りていたオフィスや店舗を、退去にあたって借りたときの状態に近い形へ戻す工事のことです。壁紙を張り替える。傷んだ床材を直す。後から設けた間仕切りを撤去する。どれも「新しい価値を生み出す工事」ではありません。
いったん失われた機能や状態を、元に戻しているだけです。だから会計上は収益的支出として扱われ、原則として「修繕費」の勘定科目で、支払いが発生した事業年度に全額を経費にできます。
つまり、減価償却が必要になるのはあくまで例外です。ここを出発点にしておくと、判断の軸がぶれません。
減価償却が必要になるのは「資本的支出」に該当する部分だけ
とはいえ、原状回復という名目の工事でも、中身が「元に戻す範囲」を超えていれば話は変わります。
資産の価値を高めたり、使える期間を延ばしたりする支出は「資本的支出」と呼ばれます。こちらは支出した年に一括では経費にできません。いったん固定資産として計上し、法定耐用年数にわたって少しずつ費用化していく。これが減価償却です。
気をつけたいのは、見積書のなかに復旧ではない工事が紛れ込んでいるケースです。設備の新設やグレードアップが混ざっていれば、その部分だけを切り出して資産に計上する必要があります。
内装工事と原状回復工事では会計上の扱いが変わる理由
同じ内装業者に頼む工事でも、出店時の内装工事と退去時の原状回復工事では、会計上のスタート地点が正反対です。
| 比較 | 新規出店時の内装工事 | 退去時の原状回復工事 |
|---|---|---|
| 支出の性格 | これから使う空間をつくる | 失われた状態を元に戻す |
| 原則の区分 | 資本的支出 | 収益的支出 |
| 勘定科目 | 建物・建物附属設備など | 修繕費 |
| 費用化のタイミング | 耐用年数にわたり減価償却 | 支出した年に一括計上 |
見分け方はシンプルです。その支出が価値を新たに生み出しているのか、それとも失われた状態を回復しているのか。工事の名前ではなく、この一点で考えてください。
借主が負担する場合と貸主が負担する場合で処理はどう違うか
誰が費用を負担するかによっても、論点は変わります。
借主である事業者が退去に伴って負担する場合は、借りていた物件を返すための費用ですから、原則どおり修繕費です。ここは比較的シンプルに考えて構いません。
やや注意が必要なのは貸主側です。退去後の部屋を次の入居者に貸せる状態へ整える工事のうち、原状回復や通常損耗の回復にあたる部分は修繕費になります。ただしオーナーは、この機会に設備を新しくしたり間取りを変えたりすることが少なくありません。その部分は資本的支出として、減価償却の対象になります。
判断を誤ると税務調査で否認されるリスクがある
区分を間違えると、どちらに転んでも損をします。
資本的支出を修繕費として一括計上すれば、その年の経費が過大になり、後日の税務調査で指摘を受けかねません。逆に、修繕費にできる支出を資産計上してしまえば、その年に受けられたはずの節税効果を取りこぼします。
だからこそ、工事を発注する段階から区分を意識しておきたいところです。判断が難しいときは自己流で処理を決めず、顧問税理士に確認したうえで方針を固めましょう。
「修繕費」と「資本的支出」を分ける4つの判断基準
区分の判断には、金額や周期で機械的に決まる形式的な基準と、工事内容に踏み込む実質的な判断があります。まず全体像から押さえてください。
| 判断基準 | 内容 | 結論 |
|---|---|---|
| 金額による形式基準 | 一つの修理・改良が20万円未満 | 内容を問わず修繕費 |
| 工事の周期 | おおむね3年以内の周期で実施 | 金額を問わず修繕費 |
| 支出額による形式基準 | 60万円未満、または前期末取得価額のおおむね10%以下 | 修繕費として認められる可能性が高い |
| 内容による実質判断 | 価値を高める・使用可能期間を延ばす工事 | 資本的支出 |
20万円未満の工事は内容を問わず修繕費にできる
最初に確認したいのが金額です。一つの修理や改良にかかった金額が20万円未満なら、工事の内容を問わず修繕費として処理して差し支えないとされています。
原状回復工事は部分的な補修の積み重ねになることも多いので、この基準だけで片がつく場面は意外と多いはずです。
ただし一点だけ。判定するのは工事全体の総額ではなく、一つの修理・改良ごとの金額です。合計額で見てしまうと結論を誤ります。
おおむね3年以内の周期で行う工事は修繕費と判断される
もう一つの分かりやすい物差しが、工事の周期です。おおむね3年以内の周期で繰り返し行う修理や改良は、金額の多い少ないにかかわらず修繕費として扱えるとされています。定期的な壁紙の張り替えや床材の補修などが、これにあたります。
ここで効いてくるのが過去の記録です。前回いつ同じ工事をしたかが分かれば、修繕費であることを説明しやすくなります。施工履歴は捨てずに残しておいてください。
60万円未満または前期末取得価額の10%以下という形式基準
20万円にも3年周期にも当てはまらない。そんなときに使えるのが、もう一段階ゆるやかな形式基準です。
支出額が60万円未満であるか、あるいはその資産の前期末における取得価額のおおむね10%以下であれば、修繕費として認められる可能性が高いとされています。工事の中身に深く踏み込まずに処理できるのが、実務上のありがたい点です。
もっとも、明らかに価値を高める工事だと分かっているものにまで使える万能の基準ではありません。あくまで判定に迷ったときの受け皿と考えてください。
資産価値を高める・耐用年数を延ばす工事は資本的支出になる
形式基準で決着がつかなければ、工事の中身そのもので判断します。
建物の使える期間を延ばす工事や、その時点での価値を明らかに高める工事は、資本的支出です。避難階段を新たに取り付ける、用途変更のために間取りや構造に手を入れる、これまでなかった設備を新設する。こうした工事が典型例にあたります。
名目が原状回復であっても関係ありません。退去前の状態を上回る仕上がりになっているなら、その差額部分は資産計上の対象になると考えられます。
判断に迷ったときのフローチャートと国税庁の考え方
実務では、検討する順番を決めておくと迷いにくくなります。まず金額基準と周期基準を確認する。そこで判定できなければ工事内容による実質判断へ進む。それでも決まらないときに60万円・10%の形式基準を使う。この流れです。
国税庁もタックスアンサー「修繕費とならないものの判定」などで考え方を公表しています。処理を確定させる前に、最新の内容に目を通しておくと安心です。
なお、個別の事案では契約内容や工事の実態によって結論が変わります。金額が大きい工事ほど、早めに専門家へ相談する価値があります。
原状回復工事で減価償却が必要になる具体的なケース
ここからは工事内容ごとに見ていきます。全体の傾向は次のとおりです。
| 工事内容 | 修繕費になりやすいケース | 資本的支出になりやすいケース |
|---|---|---|
| 設備交換 | 同等グレードの製品への交換 | システムキッチン化・洋式便器化などのグレードアップ |
| 間取り | 撤去して元の状態に戻す | 部屋をつなげるなど用途・レイアウトの変更 |
| 空調・給排水 | 配管の部分補修、部品交換 | 未設置箇所への新設、系統ごとの更新 |
| 塗装・防水 | 劣化部分の補修、通常の塗り替え | 断熱・遮熱・遮音など新たな機能の付加 |
同等グレードへの交換は修繕費、グレードアップは資本的支出
設備を入れ替える工事では、交換後のグレードが分かれ目になります。
故障や経年劣化で使えなくなった給湯器やエアコンを、これまでと同等の性能の製品に取り替える。この場合は機能を元に戻しただけなので、修繕費として処理できる可能性が高いといえます。
一方、古いブロックキッチンを最新のシステムキッチンに入れ替えたらどうでしょうか。和式便器を温水洗浄便座付きの洋式に変更した場合も同じです。利便性や物件の魅力が明らかに上がっているため、こちらは資本的支出に該当します。
間取り変更を伴う原状回復は資本的支出になりやすい
二つの部屋をつなげて広いワンルームにする。区切られていた執務スペースを開放的なレイアウトに作り替える。こうした間取り変更は、建物の使い方そのものを変える行為です。
復旧というより改良に近く、資産価値を大きく引き上げると判断されます。ほぼ資本的支出になると考えておくのが安全です。
この場合の工事費用は建物の取得価額に加算され、建物の耐用年数に応じて長期にわたり償却していくことになります。
空調・給排水設備を新設・更新した場合の扱い
空調や給排水の工事は、どこまで手を入れたかで扱いが変わります。
配管の一部を補修する。故障した部品を交換する。この程度なら修繕費で処理できます。これに対して、これまで設置されていなかった場所に空調を新設したり、系統ごと入れ替える更新工事を行ったりした場合は、建物附属設備として資産計上するのが一般的です。
資産計上になること自体は悪い話ばかりではありません。後述するとおり、建物本体より短い耐用年数を使えるからです。区分しておく実務上のメリットは確かにあります。
高機能塗料や断熱材など機能を付加した工事の判定
塗装や防水は、劣化部分を補修して建物を健全に保つ目的であれば、修繕費として処理できるケースが多い工事です。
判断が変わるのは、材料に付加価値があるときです。単なる塗り替えにとどまらず、断熱性や遮熱性、遮音性といった新たな機能を付け加える材料を使った場合、建物の価値を高めたとみなされ、資本的支出と判断される可能性があります。
カタログで性能をうたう資材を選ぶときほど、見積書の書き方が後々の判断材料になります。
一つの工事に修繕費と資本的支出が混在する場合の考え方
実際の原状回復工事では、復旧にあたる作業と改良にあたる作業が一つの契約にまとめられていることがほとんどです。
このとき、工事全体をどちらか一方に寄せてはいけません。内訳ごとに区分して処理するのが原則です。たとえば外壁工事でひび割れ補修と高機能塗料への変更を同時に行うなら、補修部分は修繕費、機能を付加した部分は資本的支出として分けます。
区分の根拠を後から示せるかどうかが鍵になります。見積書と請求書の明細は、工事ごとに残しておいてください。
原状回復工事を減価償却するときの勘定科目と耐用年数
建物・建物附属設備・工具器具備品の使い分け
資産計上するとなったら、次は勘定科目の選択です。ここで償却期間が大きく変わります。
| 勘定科目 | 対象となるもの | 具体例 |
|---|---|---|
| 建物 | 建物に固定されて動かせない部分 | 左官工事、防水工事、ガラス工事、塗装工事 |
| 建物附属設備 | 建物に固着し、利用価値を高める設備 | 電気設備、給排水・衛生設備、ガス設備、冷暖房、自動ドア、ブラインド |
| 工具器具備品 | 建物に固着していない10万円以上の物品 | 机、椅子、陳列棚、コピー機、金庫 |
| 消耗品費 | 取得価額10万円未満の物品 | 少額の備品類 |
建物附属設備と工具器具備品で迷ったら、建物に固着しているかどうかで切り分けます。天井に埋め込んだ冷暖房機器は建物附属設備。壁に後付けしたものや、置いて使うものは工具器具備品です。
建物附属設備は建物より耐用年数が短く早期償却できる
ここが節税の分かれ目になります。
建物本体の耐用年数は、構造によっては47年に及びます。対して建物附属設備は、長いものでも20年前後です。同じ金額でも、建物附属設備として計上できれば1年あたりの減価償却費は大きくなり、早く費用化できます。
問題は、工事費用を「内装工事一式」でまとめてしまったときです。設備部分を切り出せないと、全額を建物として長期間かけて償却するしかなくなります。区分できるかどうかで、手元に残る金額は変わってきます。
自己所有建物と賃貸物件で耐用年数の考え方が異なる
自社所有の建物であれば話は単純で、建物本体または建物附属設備の法定耐用年数をそのまま適用します。
異なるのは賃借物件に造作を施した場合です。この場合は、その造作の種類や用途、使われている材質などから合理的に見積もった年数を耐用年数にできるとされています。テナントとして入居している事業者が内装に手を入れるケースでは、この考え方が前提になります。
賃借期間を耐用年数として償却できるケースの要件
賃借物件の造作には、もう一つ選択肢があります。次の条件をすべて満たす場合、賃借期間そのものを耐用年数として償却できるとされています。
- 賃借期間の定めがあること
- 契約の更新ができないこと
- 有益費の請求や買取請求ができないこと
定期借家契約のように期間がはっきり区切られているなら、この扱いが使えるか契約書を確認してみる価値があります。ただし更新条項の有無など、要件の判定は契約内容に左右されます。適用を検討するときは、契約書を持参して税理士に相談するのが確実です。
設計費・仮設工事費・諸経費は按分して資産計上する
見積書には、施工費のほかに設計費や仮設工事費、現場管理費、諸経費といった項目が並びます。これらを経費として落とせると考えていると、思わぬ修正が必要になります。
原則は、建物や建物附属設備といった資産に按分して取得価額に含める処理です。値引きがある場合も同じように按分します。運搬費や設置費も取得価額に含まれるため、支払った年の経費にはなりません。
按分の基準としては、各資産の工事金額の比率を用いるのが一般的です。
減価償却費の計算方法と仕訳の実例
定額法と定率法の違いと選べる資産の範囲
減価償却の計算方法は二つあります。毎年同じ額を費用化する定額法と、未償却残高に一定率を掛けて初年度ほど大きく費用化する定率法です。
定額法は計算がシンプルで、毎年の経費額が一定になります。長期の収支計画を立てやすいのが利点です。定率法は工事直後の税負担を抑えたいときに有効ですが、選べる資産の範囲が限られています。
どちらを使えるかは、資産の種類と取得時期で決まります。まずは対象資産の区分を確定させるのが先決です。
建物附属設備は2016年4月以降の取得なら定額法のみ
建物本体はもともと定額法による償却とされています。加えて建物附属設備と構築物についても、2016年4月1日以後に取得したものは定額法のみと定められました。
つまり、原状回復工事に伴って新たに計上する建物附属設備に、定率法という選択肢はありません。初年度に大きく費用化して税負担を抑える、という発想は使えないわけです。償却期間を見据えた資金計画を立てておいてください。
なお工具器具備品など、ほかの資産区分では扱いが異なります。資産ごとに確認しましょう。
オフィス移転時の原状回復工事を敷金と相殺したときの仕訳
借主として退去するときは、原状回復費用を預けていた敷金と相殺して精算するのが一般的です。
原状回復費用が150万円、差し入れていた敷金が100万円、不足分の50万円を普通預金から支払ったとします。仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 修繕費 | 150万円 | 敷金 | 100万円 |
| — | — | 普通預金 | 50万円 |
敷金は資産として計上されていますから、精算のタイミングで取り崩す処理を忘れないようにしてください。
資本的支出として資産計上したときの仕訳
工事内容が資本的支出にあたる場合は、修繕費ではなく資産の勘定科目を使います。
店舗の改修に伴って電気設備工事を行い、代金30万円を普通預金から支払った場合を見てみましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 建物附属設備 | 30万円 | 普通預金 | 30万円 |
計上後は毎期末に減価償却費を計上し、耐用年数をかけて費用化していきます。ちなみに、すでに固定資産として計上していた間仕切りなどを撤去する場合は、固定資産除却損として一括で費用にできます。
少額減価償却資産の特例と一括償却資産の使い分け
小口の資産には、償却期間を短縮できる制度が用意されています。
取得価額が10万円以上20万円未満の資産なら、3年間で均等に償却する一括償却資産の扱いを選べます。さらに青色申告を行う中小企業者等であれば、取得価額が30万円未満の資産について、年間合計300万円を上限に、取得した年度の経費として一括計上できる少額減価償却資産の特例が使えます。
注意:この特例の上限額を40万円未満と紹介する情報が見られることがありますが、正しくは30万円未満です。また適用期限は延長が繰り返されているため、利用前に国税庁の最新情報を確認してください。
賃貸物件の原状回復で使う「経過年数」と会計上の減価償却の違い
国交省ガイドラインの経過年数は負担割合を決めるための考え方
ここまで解説してきた減価償却とは別に、賃貸借の現場にはもう一つ「経過年数」という言葉が登場します。この二つを混同すると、話が一気にこんがらがります。
経過年数は、国土交通省の「原状回復をめぐるトラブルとガイドライン」で示されている考え方です。借主が原状回復費用を負担する場面で、その負担割合を年数に応じて減らしていくための仕組みを指します。
背景にあるのは、二重払いを避けるという発想です。建物や設備の価値は時間とともに下がり、その減少分は家賃に含めて回収されている。にもかかわらず退去時に経年変化分まで借主が負担すれば、同じものを二度払うことになってしまいます。
| 比較 | ガイドラインの経過年数 | 会計上の減価償却 |
|---|---|---|
| 目的 | 借主と貸主の負担割合を決める | 資産の取得費用を期間配分する |
| 使う場面 | 退去時の費用精算 | 決算・確定申告 |
| 年数の意味 | 負担割合を按分する分母 | 費用化する期間 |
| 根拠 | 国土交通省のガイドライン(法的拘束力なし) | 法人税法・所得税法など |
実務では経過年数を入居年数で代替する
ガイドラインは、減価償却資産の考え方を参考にしています。法定耐用年数の経過時点で残存価値が1円になる直線を想定し、年数に応じて借主の負担割合を決めるという組み立てです。
ただし現場では、設備をいつ交換したかという履歴が正確に残っていないことがよくあります。そこで実務上は、借主がその物件に何年住んだかという入居年数で代替します。
具体例で見てみましょう。耐用年数6年のクロスを、入居2年の時点で毀損させたとします。借主の負担割合は残り4年分にあたる約3分の2。残りは貸主負担になります。
「原状回復 経過年数を考慮しない」とはどういう意味か
ガイドラインには、経過年数を考慮せず、費用の全額を借主負担とする部位も定められています。これが「経過年数を考慮しない」という表現の意味です。
年数が経っていれば必ず負担が軽くなる。そう思い込んでいると、退去時に想定外の請求を受けることになります。対象となるのは、部分補修をしても資産としての価値が高まったとは評価できないものと、消耗品としての性格が強いものです。
部位ごとの扱いを一覧にすると、次のようになります。
| 部位 | 経過年数の考慮 | 負担の単位 |
|---|---|---|
| 畳表 | 考慮しない | 原則1枚単位 |
| 襖紙・障子紙 | 考慮しない | 1枚単位 |
| 柱 | 考慮しない | 1本単位 |
| フローリング(部分補修) | 考慮しない | 原則㎡単位 |
| フローリング(全面張り替え) | 考慮する(建物の耐用年数) | 居室全体 |
| 壁(クロス) | 考慮する(6年) | 毀損箇所を含む一面分まで |
| カーペット・クッションフロア | 考慮する(6年) | 複数箇所なら居室全体 |
| 鍵(紛失・破損) | 考慮しない | シリンダー交換相当額 |
| クリーニング | 考慮しない | 部位ごと、または住戸全体 |
繰り返しになりますが、これは会計上の減価償却とは目的が違う仕組みです。同じ「耐用年数」という言葉が出てきても、混同しないでください。
畳表・襖紙・障子紙が経過年数を考慮しない理由
畳表や襖紙、障子紙は、毀損の程度にかかわらず価値の減少が大きく、消耗品に近い性格を持っています。
減価償却資産としてなじまないため、経過年数は考慮せず、張り替えなどの費用は毀損させた借主の負担とするのが妥当とされています。使用可能期間が1年未満のものや取得価額が10万円未満のものは消耗品として必要経費に計上できる、という会計上の考え方とも通じる整理です。
フローリングの部分補修と全面張り替えで扱いが分かれる理由
フローリングは、同じ床材でも工事の規模で扱いが変わる代表例です。
部分的に補修しても、仕上がりはつぎはぎの状態です。床全体の価値が高まるわけではないので、経過年数は考慮せず、補修費用を借主負担とするとされています。
これに対し、全体にわたる毀損があって床全体を張り替える場合は違います。建物の法定耐用年数で残存価値が1円になる直線を想定し、負担割合を算定します。ここで使う年数は建物の構造によって変わるため、木造か鉄筋コンクリート造かで結論が大きく動く点にも注意してください。
耐用年数を超えても借主負担がゼロにならないケース
「耐用年数を超えて住んでいれば負担は1円になる」。よく聞く理解ですが、これは正確ではありません。
注意:ガイドラインでは、耐用年数を超えた設備であっても、借主は善良な管理者としての注意を払って使用する義務を負い続けるとされています。故意にクロスへ落書きをした場合、その汚れを消すための工事費や人件費は借主の負担になり得ます。
年数の経過が免罪符になるわけではない。貸主・借主のどちらの立場でも、ここは押さえておきたいポイントです。
部位・設備ごとの耐用年数早見表
クロス・カーペット・クッションフロアは6年
ガイドラインの別表では、壁のクロス、カーペット、クッションフロアについて、6年で残存価値が1円となる直線を想定して負担割合を算定するとされています。
クロスで問題になりやすいのが張り替えの範囲です。毀損させた箇所を含む一面分までは借主負担としてもやむを得ないとされる一方、部屋全体の色合わせにかかる費用まで求めることはできません。
例外は喫煙です。居室全体のクロスが変色したり臭いが付着したりした場合に限り、居室全体のクリーニングまたは張り替えを借主負担とすることが妥当とされています。
給排水・衛生設備、金属製の器具備品は15年
便器や洗面台などの給排水・衛生設備、そして主として金属製の器具・備品は、耐用年数15年とされています。
会計上の減価償却でも、給排水・衛生設備やガス設備、電気設備は15年です。この区分にかぎっては、両者の年数がたまたま近い数字になります。
数字が同じだと、つい同じものとして扱いたくなります。しかし目的が異なる制度であることに変わりはありません。負担割合の算定と償却計算を取り違えないようにしてください。
ユニットバス・下駄箱など建物と一体のものは建物の耐用年数
ユニットバスや浴槽、下駄箱のように、建物に固着して一体不可分になっているものはどうでしょうか。この場合、個別の設備としての年数ではなく、建物自体の法定耐用年数を適用します。
フローリングの全面張り替えと同じ考え方です。建物の構造によって、適用される年数が変わります。同じ工事をしても物件ごとに負担割合が違ってくるのは、この仕組みによるものです。
木造22年・軽量鉄骨27年・重量鉄骨34年・RC47年の使い分け
住宅用建物の法定耐用年数は、構造によって次のように定められています。
構造
用途
耐用年数
木骨モルタル造
住宅用
20年
木造
住宅用
22年
軽量鉄骨造(骨格材の肉厚3mm超4mm以下)
住宅用
27年
金属造・重量鉄骨造(骨格材の肉厚4mm超)
住宅用
34年
れんが造・石造・ブロック造
住宅用
38年
鉄筋コンクリート造・鉄骨鉄筋コンクリート造
住宅用
47年
木造の22年と鉄筋コンクリート造の47年では、倍以上の開きがあります。同じ内容の工事でも結論が変わってくるわけです。まずは物件の構造を確認するところから始めてください。
原状回復工事の費用負担でトラブルを防ぐ実務ポイント
見積書で修繕費と資本的支出を分けて記載してもらう
会計処理を適切に行ううえで、いちばん効果が大きいのは見積書の作り方です。
修繕にあたる部分と、価値を高める部分。この二つを項目ごとに分けて記載してもらえば、そのまま仕訳の根拠になります。税務調査で説明を求められたときにも、客観的な資料として機能します。
依頼するときは、単価と数量まで明細化してもらうようお願いしておくと安心です。
「内装工事一式」の見積書は必ず明細を出してもらう
逆にいちばん困るのが、「内装工事一式」の一行だけで示された見積書です。
これではどの部分が建物附属設備にあたるのか判断できません。結果として全額を建物として長期償却するしかなくなり、本来受けられたはずの早期償却のメリットを失います。
明細が分からないまま処理を進めてはいけません。工事業者に内訳の提示を求めてください。発注前に伝えておけば、業者側も分けた形で作成しやすくなります。
入居時・退去時のチェックリストと写真で状態を記録する
原状回復をめぐるトラブルの多くは、たった一つの疑問から生まれます。その傷は、入居前からあったのか、それとも入居中についたのか。
ガイドラインでも、入居時と退去時に当事者が立ち会って状況を確認することが推奨されています。残しておきたい記録は次の三つです。
- 部位ごとの損耗の有無と程度を記載したチェックリスト
- 損耗箇所を書き込んだ平面図
- 状態がわかる写真
これらは、後に紛争へ発展した場合の証拠資料にもなります。手間はかかりますが、退去時の交渉が格段に楽になります。
原状回復の特約が有効になる3つの要件
通常の原状回復義務を超える負担を借主に求める特約は、契約自由の原則により設けること自体は可能です。ただし、書いてあれば何でも通るわけではありません。
ガイドラインでは、有効と認められるために次の三つの要件を満たす必要があるとされています。
- 特約の必要性があり、暴利的でないなどの客観的・合理的な理由が存在すること
- 借主が通常の原状回復義務を超えた義務を負うことを認識していること
- 借主がその義務を負担する意思表示をしていること
一つでも欠けていれば、効力を争われる可能性があります。負担する金額の目安を明示しておくことも、紛争を防ぐうえで有効とされています。
契約書に原状回復条件を添付しておくメリット
原状回復費用は、契約時点では発生していません。それでも、いずれ負担する可能性のある金額です。賃料や敷金と同じく、契約するかどうかの判断材料になり得ます。
だからこそ、貸主・借主それぞれの修繕分担や負担範囲、工事の目安単価を明記した書面を契約書に添付し、あらかじめ双方で合意しておくことが推奨されています。
退去のときになって初めて条件を確認する。この状態を避けられるだけでも、交渉の負担はぐっと下がります。
減価償却を活用するときの注意点と長期的な視点
会計上の利益と手元資金がずれるキャッシュフローリスク
減価償却には、見落とされがちな落とし穴があります。費用として計上されるタイミングと、実際に現金が出ていくタイミングがずれることです。
工事代金は完了時に一括で支払います。一方、経費化は耐用年数にわたって少しずつしか進みません。その結果、帳簿上は利益が出ているのに手元の資金は大きく減っている、という状況が起こり得ます。
損益計算書の数字だけを見て資金繰りを判断すると、実態を見誤ります。現金の動きは別途、必ず把握しておいてください。
売却時の譲渡所得税に減価償却が与える影響
物件を所有しているなら、出口の話も避けて通れません。
売却益は、売却価格から取得費と譲渡費用を差し引いて計算します。このうち取得費は、減価償却費の累計額を差し引いて算出されます。つまり償却が進むほど帳簿上の価値は下がり、取得費も小さくなる。結果として売却益が膨らみ、譲渡所得税の負担が増える可能性があります。
毎年の節税効果と、売却時の税負担。この二つはトレードオフの関係にあります。長期の視点でバランスを見ておきましょう。
償却が終わった後の追加リフォーム・建て替え・売却の比較
耐用年数が経過して償却が終わると、その分の経費が計上できなくなります。帳簿上の利益が増え、税負担が重くなる局面です。ここが物件の将来を考える節目になります。
選択肢
期待できること
主な検討ポイント
追加リフォーム
新たな償却資産をつくり、経費を再び計上できる
投資額に見合う収益性が見込めるか
建て替え
資産価値が大きく向上し、長期の償却が可能になる
初期投資の大きさ、収入が途絶える期間、入居者との調整
売却・買い替え
まとまった資金を得て、償却のメリットを再び受けられる
譲渡所得税の負担、次の物件を確保できるか
どの選択肢にも相応のリスクがあります。物件の状況と今後の経営計画に照らして判断してください。
税理士・工事業者と連携して区分を固めておく重要性
修繕費と資本的支出の区分は、金額基準だけで機械的に決まるものではありません。工事の実態に踏み込んだ判断が求められます。
ここで頼りになるのが、二人の専門家です。工事内容を最もよく知っているのは施工業者。税務上の取り扱いを判断できるのは税理士。発注段階で両者に情報を共有し、見積書の作り方まで含めて調整しておけば、決算時の判断は驚くほどスムーズになります。
金額が大きい工事ほど、この事前の段取りが効いてきます。
まとめ:原状回復工事の減価償却で押さえるべき5つのポイント
最後に、要点を振り返っておきます。
- 原状回復工事は元の状態に戻す支出なので、原則は修繕費として一括で経費計上できる
- 資産価値を高めたり使用可能期間を延ばしたりする部分は資本的支出となり、減価償却の対象になる
- 区分の判断には20万円未満、3年以内の周期、60万円未満または取得価額の10%以下といった基準がある
- 資産計上する場合は、建物附属設備として区分できるかどうかで償却期間が大きく変わる
- ガイドラインでいう経過年数は負担割合を決めるための考え方であり、会計上の減価償却とは目的が異なる
この五点が頭に入っていれば、見積書を前にして手が止まることは少なくなるはずです。
本記事は一般的な情報の提供を目的としたものであり、個別の税務判断を保証するものではありません。制度や適用要件は改正される場合があります。実際の会計処理にあたっては、国税庁の最新情報を確認のうえ、顧問税理士など専門家にご相談ください。
給排水・衛生設備、金属製の器具備品は15年
便器や洗面台などの給排水・衛生設備、そして主として金属製の器具・備品は、耐用年数15年とされています。
会計上の減価償却でも、給排水・衛生設備やガス設備、電気設備は15年です。この区分にかぎっては、両者の年数がたまたま近い数字になります。
数字が同じだと、つい同じものとして扱いたくなります。しかし目的が異なる制度であることに変わりはありません。負担割合の算定と償却計算を取り違えないようにしてください。
ユニットバス・下駄箱など建物と一体のものは建物の耐用年数
ユニットバスや浴槽、下駄箱のように、建物に固着して一体不可分になっているものはどうでしょうか。この場合、個別の設備としての年数ではなく、建物自体の法定耐用年数を適用します。
フローリングの全面張り替えと同じ考え方です。建物の構造によって、適用される年数が変わります。同じ工事をしても物件ごとに負担割合が違ってくるのは、この仕組みによるものです。
木造22年・軽量鉄骨27年・重量鉄骨34年・RC47年の使い分け
住宅用建物の法定耐用年数は、構造によって次のように定められています。
| 構造 | 用途 | 耐用年数 |
|---|---|---|
| 木骨モルタル造 | 住宅用 | 20年 |
| 木造 | 住宅用 | 22年 |
| 軽量鉄骨造(骨格材の肉厚3mm超4mm以下) | 住宅用 | 27年 |
| 金属造・重量鉄骨造(骨格材の肉厚4mm超) | 住宅用 | 34年 |
| れんが造・石造・ブロック造 | 住宅用 | 38年 |
| 鉄筋コンクリート造・鉄骨鉄筋コンクリート造 | 住宅用 | 47年 |
木造の22年と鉄筋コンクリート造の47年では、倍以上の開きがあります。同じ内容の工事でも結論が変わってくるわけです。まずは物件の構造を確認するところから始めてください。
原状回復工事の費用負担でトラブルを防ぐ実務ポイント
見積書で修繕費と資本的支出を分けて記載してもらう
会計処理を適切に行ううえで、いちばん効果が大きいのは見積書の作り方です。
修繕にあたる部分と、価値を高める部分。この二つを項目ごとに分けて記載してもらえば、そのまま仕訳の根拠になります。税務調査で説明を求められたときにも、客観的な資料として機能します。
依頼するときは、単価と数量まで明細化してもらうようお願いしておくと安心です。
「内装工事一式」の見積書は必ず明細を出してもらう
逆にいちばん困るのが、「内装工事一式」の一行だけで示された見積書です。
これではどの部分が建物附属設備にあたるのか判断できません。結果として全額を建物として長期償却するしかなくなり、本来受けられたはずの早期償却のメリットを失います。
明細が分からないまま処理を進めてはいけません。工事業者に内訳の提示を求めてください。発注前に伝えておけば、業者側も分けた形で作成しやすくなります。
入居時・退去時のチェックリストと写真で状態を記録する
原状回復をめぐるトラブルの多くは、たった一つの疑問から生まれます。その傷は、入居前からあったのか、それとも入居中についたのか。
ガイドラインでも、入居時と退去時に当事者が立ち会って状況を確認することが推奨されています。残しておきたい記録は次の三つです。
- 部位ごとの損耗の有無と程度を記載したチェックリスト
- 損耗箇所を書き込んだ平面図
- 状態がわかる写真
これらは、後に紛争へ発展した場合の証拠資料にもなります。手間はかかりますが、退去時の交渉が格段に楽になります。
原状回復の特約が有効になる3つの要件
通常の原状回復義務を超える負担を借主に求める特約は、契約自由の原則により設けること自体は可能です。ただし、書いてあれば何でも通るわけではありません。
ガイドラインでは、有効と認められるために次の三つの要件を満たす必要があるとされています。
- 特約の必要性があり、暴利的でないなどの客観的・合理的な理由が存在すること
- 借主が通常の原状回復義務を超えた義務を負うことを認識していること
- 借主がその義務を負担する意思表示をしていること
一つでも欠けていれば、効力を争われる可能性があります。負担する金額の目安を明示しておくことも、紛争を防ぐうえで有効とされています。
契約書に原状回復条件を添付しておくメリット
原状回復費用は、契約時点では発生していません。それでも、いずれ負担する可能性のある金額です。賃料や敷金と同じく、契約するかどうかの判断材料になり得ます。
だからこそ、貸主・借主それぞれの修繕分担や負担範囲、工事の目安単価を明記した書面を契約書に添付し、あらかじめ双方で合意しておくことが推奨されています。
退去のときになって初めて条件を確認する。この状態を避けられるだけでも、交渉の負担はぐっと下がります。
減価償却を活用するときの注意点と長期的な視点
会計上の利益と手元資金がずれるキャッシュフローリスク
減価償却には、見落とされがちな落とし穴があります。費用として計上されるタイミングと、実際に現金が出ていくタイミングがずれることです。
工事代金は完了時に一括で支払います。一方、経費化は耐用年数にわたって少しずつしか進みません。その結果、帳簿上は利益が出ているのに手元の資金は大きく減っている、という状況が起こり得ます。
損益計算書の数字だけを見て資金繰りを判断すると、実態を見誤ります。現金の動きは別途、必ず把握しておいてください。
売却時の譲渡所得税に減価償却が与える影響
物件を所有しているなら、出口の話も避けて通れません。
売却益は、売却価格から取得費と譲渡費用を差し引いて計算します。このうち取得費は、減価償却費の累計額を差し引いて算出されます。つまり償却が進むほど帳簿上の価値は下がり、取得費も小さくなる。結果として売却益が膨らみ、譲渡所得税の負担が増える可能性があります。
毎年の節税効果と、売却時の税負担。この二つはトレードオフの関係にあります。長期の視点でバランスを見ておきましょう。
償却が終わった後の追加リフォーム・建て替え・売却の比較
耐用年数が経過して償却が終わると、その分の経費が計上できなくなります。帳簿上の利益が増え、税負担が重くなる局面です。ここが物件の将来を考える節目になります。
| 選択肢 | 期待できること | 主な検討ポイント |
|---|---|---|
| 追加リフォーム | 新たな償却資産をつくり、経費を再び計上できる | 投資額に見合う収益性が見込めるか |
| 建て替え | 資産価値が大きく向上し、長期の償却が可能になる | 初期投資の大きさ、収入が途絶える期間、入居者との調整 |
| 売却・買い替え | まとまった資金を得て、償却のメリットを再び受けられる | 譲渡所得税の負担、次の物件を確保できるか |
どの選択肢にも相応のリスクがあります。物件の状況と今後の経営計画に照らして判断してください。
税理士・工事業者と連携して区分を固めておく重要性
修繕費と資本的支出の区分は、金額基準だけで機械的に決まるものではありません。工事の実態に踏み込んだ判断が求められます。
ここで頼りになるのが、二人の専門家です。工事内容を最もよく知っているのは施工業者。税務上の取り扱いを判断できるのは税理士。発注段階で両者に情報を共有し、見積書の作り方まで含めて調整しておけば、決算時の判断は驚くほどスムーズになります。
金額が大きい工事ほど、この事前の段取りが効いてきます。
まとめ:原状回復工事の減価償却で押さえるべき5つのポイント
最後に、要点を振り返っておきます。
- 原状回復工事は元の状態に戻す支出なので、原則は修繕費として一括で経費計上できる
- 資産価値を高めたり使用可能期間を延ばしたりする部分は資本的支出となり、減価償却の対象になる
- 区分の判断には20万円未満、3年以内の周期、60万円未満または取得価額の10%以下といった基準がある
- 資産計上する場合は、建物附属設備として区分できるかどうかで償却期間が大きく変わる
- ガイドラインでいう経過年数は負担割合を決めるための考え方であり、会計上の減価償却とは目的が異なる
この五点が頭に入っていれば、見積書を前にして手が止まることは少なくなるはずです。
本記事は一般的な情報の提供を目的としたものであり、個別の税務判断を保証するものではありません。制度や適用要件は改正される場合があります。実際の会計処理にあたっては、国税庁の最新情報を確認のうえ、顧問税理士など専門家にご相談ください。